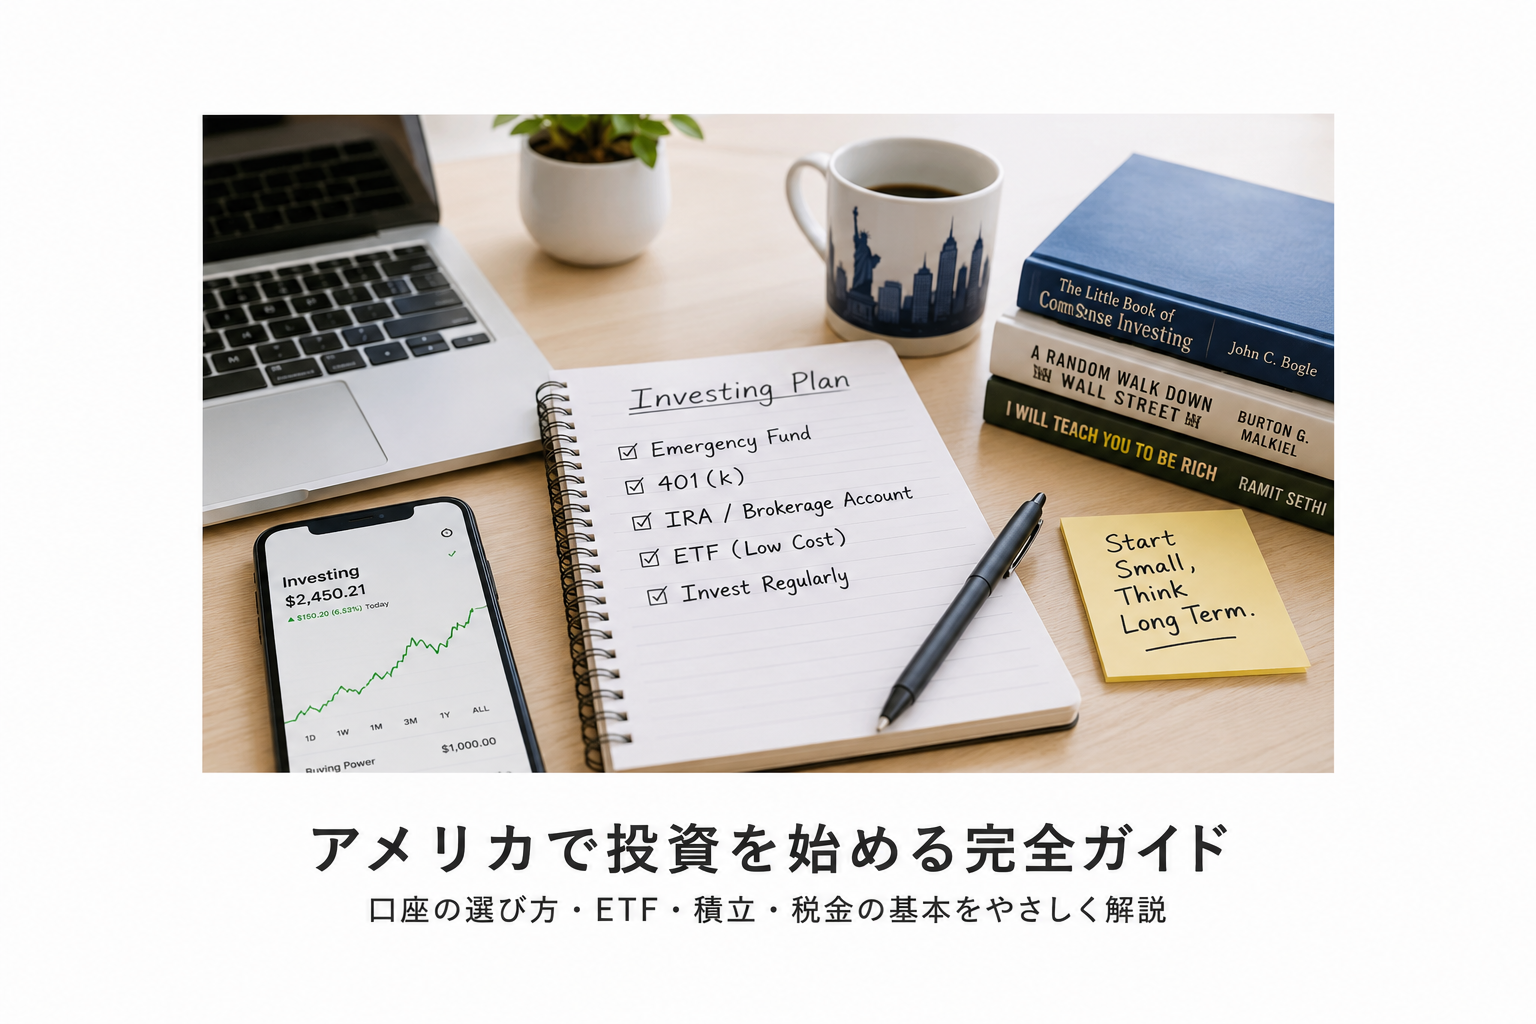
アメリカで生活し始めて、若干生活資金に余裕が出てくると「そろそろ株式投資を始めた方がいいのかな?」と思うことがあるかと思います。
個人的には既に10年以上米国株を中心に投資生活を送っていますが、振り返って「投資を行わなかった10年」を想像すると正直ゾッとします。。。
でも、いざ始めようとすると、
「401(k)とIRAって何が違うの?」
「証券口座はどこで作る?」
「ETFってよく聞くけど何?」
「いくらから始めればいい?」
など、分からないことが一気に出てきます。
私自身、アメリカの投資は難しい言葉が多く、最初はとても複雑に感じました。
でも、基本を理解してしまえば、それほど難しくありません。
この記事では、アメリカで投資を始めたい日本人向けに、口座の選び方からETF、積立、税金の基本まで、「まず何をすればいいのか」を順番に分かりやすく紹介します。
投資経験がまったくない人でも大丈夫です。
まずは「アメリカではどんな方法で投資できるのか」から見ていきましょう。
アメリカで投資を始める前に準備したい4つのこと
投資は、余ったお金を将来のために育てる手段です。
来月の家賃や急な病院代まで投資に回すものではありません。
株価が下がったときでも慌てて売らずに済むよう、まずは生活用のお金を分けておきましょう。
生活防衛資金を銀行口座に置く
目安として、失業や病気などで収入が止まっても生活できる現金を確保してから投資を考えると安心です。
数か月分の生活費は、普通のSavings AccountやHYSA(高金利預金口座)など、必要なときに使いやすい場所に置いておく方法があります。
HYSAは、普通のSavings Accountより高い金利がつきやすく、生活防衛資金の置き場所としても使いやすい口座です。
👉 アメリカの高金利預金HYSAとは?普通のSavings Accountとの違いをわかりやすく解説
例えば毎月の家賃、食費、保険、車の支払いなどで3,000ドル使う人なら、投資資金とは別に生活費を準備します。
必要な金額は、扶養家族の有無、仕事の安定性、医療保険の内容によって変わります。
高金利の借金があるなら返済も比較する
クレジットカードの残高を持ち越すと、APRと呼ばれる年利がかかる場合があります。
投資で得られる利益は毎年決まっているわけではないため、高い金利の借金がある状態で投資を増やすと負担が大きくなることがあります。
クレジットカードは、利用額を毎月の支払期日までに全額払える範囲で使うのが基本です。
投資を始める前に、カード残高、ローン金利、毎月の固定費を一度確認しておくと、お金の流れが見えやすくなります。
目的と使う時期を決める
投資の目的は、老後、住宅購入、子どもの教育費など人によって異なります。
5年以内に使う予定の頭金のように、使う時期が近いお金はリスクの低い、値下がりの影響を受けにくい現金や預金で持つ選択肢もあります。
一方、老後のように長い時間をかけられる資金は、値動きを受け入れながら長期投資を検討しやすい資金です。
投資には元本割れのリスクがあるのを理解する
投資を始める前に必ず覚えておきたいのが、投資したお金が必ず増えるわけではないということです。
例えば、$1,000で購入したETFが値下がりして$800になれば、資産価値は$200減ったことになります。
これが「元本割れ」です。
ETFで多くの会社に分散投資しても、株式市場全体が下がれば価格は下落します。
そのため、家賃や生活費、近いうちに使う予定のお金まで投資するのではなく、当面使う予定のない余裕資金で、無理のない範囲から始めることが大切です。
長期投資でも元本が保証されるわけではありません。この点を理解したうえで投資を始めましょう。
アメリカの投資口座は大きく3種類
アメリカで投資を始めるなら、まず「どの口座で投資するか」を決めます。
初心者は次の3種類を覚えておけば十分です。
| 口座 | 特徴 | 向いている目的 |
|---|---|---|
| 401(k) | 勤務先を通じて利用する退職制度。会社マッチがある場合も | 老後資金 |
| IRA | 自分で開設する個人向けの退職口座 | 老後資金 |
| 通常の証券口座 | ETFや株式などを自由に売買できる | 老後以外も含む資産形成 |
401(k)とIRA
401(k)とIRAは、どちらも老後の資産形成をサポートする税制上のメリットがある制度・口座です。
TraditionalとRothの違いや会社マッチ、税金などについては別の記事で詳しく解説しています。
👉 「アメリカの401(k)とは?日本人向けに仕組み・会社マッチ・帰国時の扱いまでわかりやすく解説」
👉 「アメリカのIRAとは?Traditional IRAとRoth IRAの違いを日本人向けにわかりやすく解説」
通常の証券口座(Brokerage Account)
今回の記事で中心になるのはこちらです。
通常の証券口座では、ETF、株式、投資信託、債券などを購入できます。
401(k)やIRAと違って老後資金専用ではないため、資産形成や将来の住宅購入など、さまざまな目的に使いやすいのが特徴です。
ところでETFって何?
ETFは簡単に言えば、たくさんの会社の株をまとめて買える「株の詰め合わせセット」のようなものです。
例えば、1社の株だけに10万円投資した場合、その会社の業績が悪くなると大きな影響を受けます。
一方、何百社もの株が入ったETFなら、1社の株価が下がっても他の会社がカバーしてくれる可能性があります。
よく「卵を1つのカゴに全部入れない」と例えられます。これが分散投資という考え方です。
そのため、「どの会社の株を買えばいいのか分からない」という投資初心者にも、ETFは比較的分かりやすい選択肢です。
ETFを選ぶときは何を見る?
初心者なら、まず次のポイントを確認してみましょう。
| チェックすること | 簡単に言うと |
|---|---|
| 何に投資している? | 米国株?世界の株?債券? |
| 経費率は? | ETFを持っている間にかかるコスト |
| 分配金は? | 配当のように定期的にお金が支払われることがある |
| 値動きは? | どのくらい価格が上がったり下がったりするか |
例えば、S&P 500に連動するETFなら、アメリカを代表する約500社へまとめて投資するイメージです。
ただし、たくさんの会社に分散していても、必ず利益が出るわけではありません。 株式市場全体が下がればETFの価格も下がります。
そのため、生活費まで投資するのではなく、しばらく使う予定のないお金を少しずつ積み立てるくらいから始めると分かりやすいでしょう。
アメリカ投資の始め方|初心者向け3ステップ
アメリカで投資を始めるからといって、最初から難しい株や投資商品を選ぶ必要はありません。
「制度を確認する → 口座を作る → 少額からコツコツ続ける」
まずはこの流れを覚えておけば十分です。
STEP 1:まず会社の401(k)を確認する
会社員なら、最初に勤務先の401(k)を確認してみましょう。
特にチェックしたいのが、会社が積立金を上乗せしてくれるEmployer Match(会社マッチ)です。
例えば、自分が給与から401(k)へ積み立てると、会社も一定額を追加してくれる場合があります。
会社マッチがあるなら、まずその条件を確認してから、IRAや通常の証券口座を考えるのも一つの方法です。
STEP 2:証券口座を開いて少額から始める
401(k)以外でも投資したい場合は、証券会社で通常の証券口座(Brokerage Account)やIRAを開設します。
証券会社を選ぶときは、手数料、購入できるETF、口座維持費、使いやすさなどを比較してみましょう。
口座を作ったら銀行から入金して投資を始めます。
最初から大きなお金を入れる必要はありません。
例えば、毎月$100や$200から自動積立するだけでも投資の第一歩です。
大切なのは「いくらから始めるか」より、無理なく長く続けられる金額にすることです。
-アメリカの主な証券会社-
アメリカには多くの証券会社がありますが、初心者でも利用しやすい代表的な会社には次のようなところがあります。
Robinhood
スマホアプリを中心に利用でき、株式やETFを少額から購入できます。操作が比較的シンプルなので、初めて投資する人にも分かりやすいサービスです。
Fidelity Investments
アメリカを代表する大手証券会社の一つ。株式、ETF、投資信託、IRAなど幅広い商品・口座を扱っています。
Charles Schwab
株式、ETF、債券など幅広く扱う大手証券会社。通常の証券口座だけでなく、IRAなどの退職口座も利用できます。
Vanguard
低コストのETFやインデックスファンドでよく知られています。長期的な資産形成を考えている人にもよく利用されています。
E*TRADE from Morgan Stanley
株式、ETF、投資信託、債券など幅広い商品を扱っており、オンラインやアプリから投資できます。
証券会社によって、取扱商品や手数料、アプリの使いやすさ、サポートなどが異なります。
「どこが一番良いか」ではなく、自分の投資スタイルに合った会社を選ぶことが大切です。
STEP 3:始めたら長い目で見る
投資を始めると、毎日の株価が気になってしまいます。
「今日は下がったから売ろう」「もっと上がりそうだから買おう」と何度も売買したくなるかもしれません。
でも、長期の資産形成が目的なら、毎日の値動きに振り回されず、コツコツ積み立てることが大切です。
世界的な投資家ウォーレン・バフェットには、「10年間持つつもりがないなら、10分間でもその株を持とうと考えてはいけない」という有名な言葉があります。
簡単に言えば、「買ったら毎日の株価を気にせず、しばらく忘れるくらいでちょうどいい」という考え方です。
俗にいう「株を買ったら気絶して放置」です。
長期投資なら、毎日売買するのではなく、ときどき積立額や投資先を確認するくらいで十分です。
また、証券口座には二段階認証を設定するなど、口座のセキュリティ対策も忘れないようにしましょう。
まず401(k)を確認 → 証券口座を開く → 少額から積立 → 長く続ける
初心者なら、まずはこのシンプルな流れから始めてみましょう。
投資を始める前に税金も知っておこう
通常の証券口座では、株やETFを売って利益が出たり、配当を受け取ったりすると、税金がかかることがあります。
例えば、$1,000で買った株を$1,200で売れば、増えた$200が利益です。この利益が税金の計算に関係してきます。
一方、401(k)やIRAには、税金を将来まで先送りしたり、条件を満たせば将来の引き出しが非課税になったりする仕組みがあります。
ただし、401(k)やIRAは基本的に老後のためのお金です。
早く引き出すと税金やペナルティがかかる場合もあります。
そのため、「近いうちに使うお金は現金で残し、しばらく使わないお金を投資に回す」くらいに考えると分かりやすいでしょう。
まとめ|まずは少額から始めてみよう
アメリカで投資を始めるのは、思っているほど難しくありません。
まずは勤務先の401(k)と会社マッチを確認し、そのうえでIRAや通常の証券口座を検討してみましょう。
「どの株を買えばいいのか分からない」という初心者なら、たくさんの会社にまとめて投資できるETFを使って、毎月$100など無理のない金額から積み立てるのも一つの方法です。
大切なのは、最初から完璧な投資をしようとすることではありません。
① 401(k)を確認する
→ ② 証券口座を作る
→ ③ 少額から投資する
→ ④ コツコツ続ける
まずはこの4ステップから始めてみましょう。
投資は長く続けるものです。生活に必要なお金はしっかり残し、無理のない範囲で始めることが何より大切です。
Comments are closed