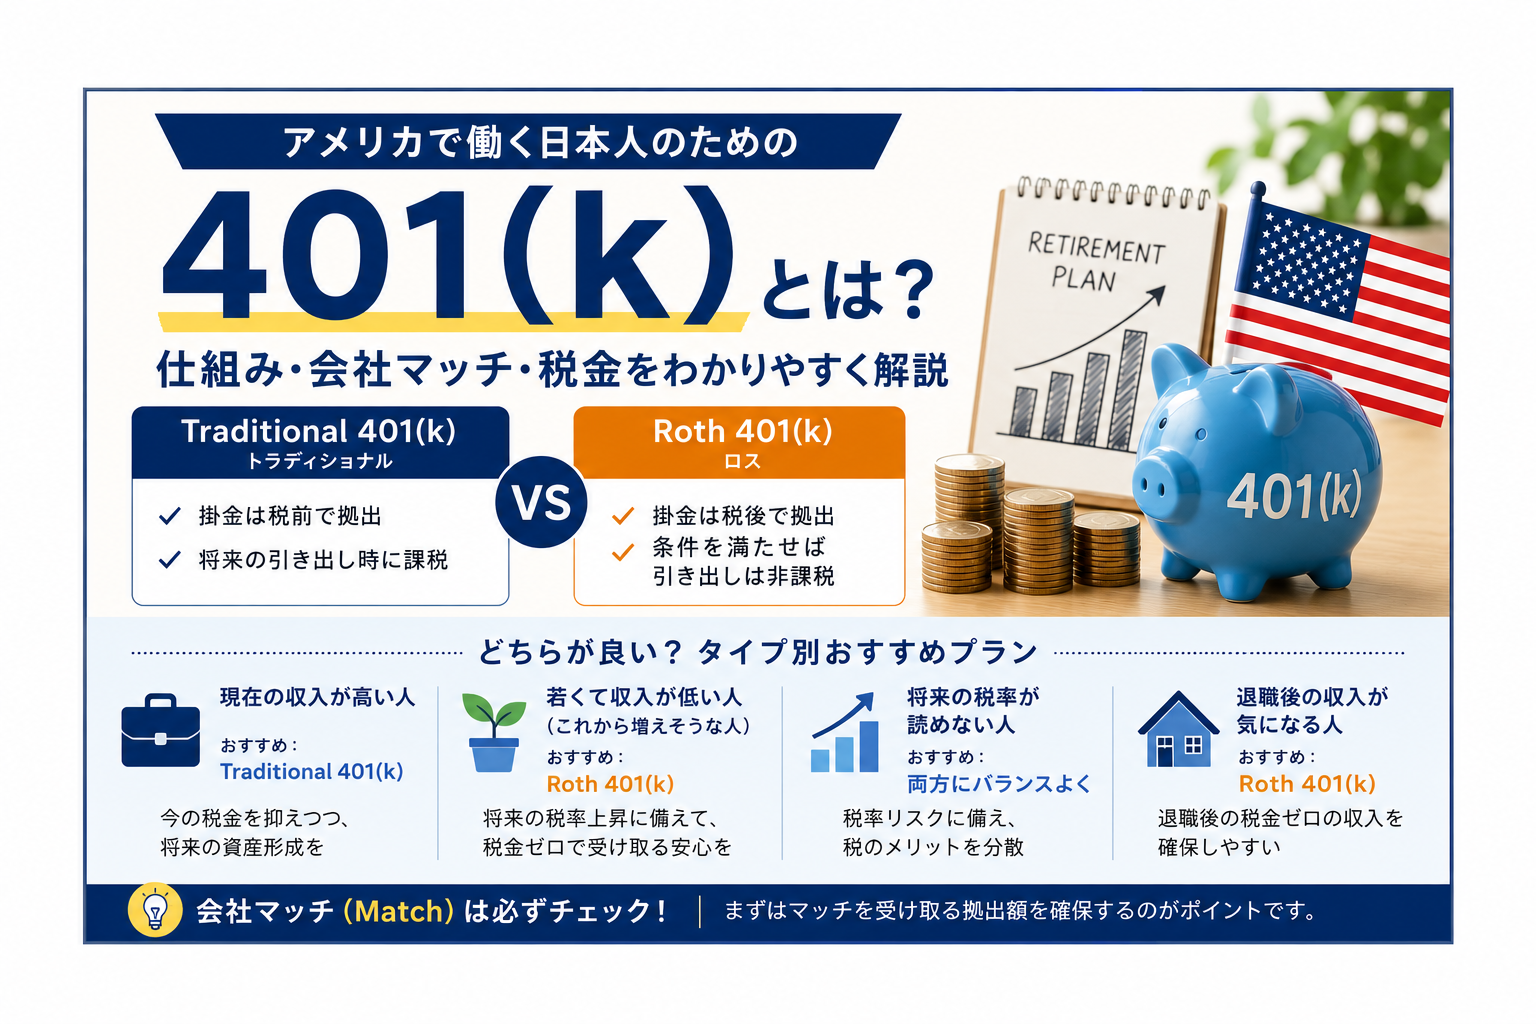
アメリカで働き始めると、福利厚生の案内で見かけるのが401(k)です。
結論からいうと、401(k)は給与から自動で積み立てられる会社の退職資産形成プランで、会社のMatchがあるなら、まずはMatchを受け取れる範囲まで拠出を検討する価値があります。
ただし、帰国予定がある日本人は、加入資格、会社のMatchが自分のものになる条件、帰国後の税務を確認してから決めるのが安心です。
401(k)は長期運用向けの制度なので、近いうちに使う生活費まで入れるものではありません。
アメリカの401(k)とは?日本人にも基本は同じです
401(k)は、勤務先が用意する確定拠出型の退職プランです。
従業員が給与の一部を口座へ積み立て、そのお金を自分で選んだ投資信託などで運用します。
日本の企業型DCに近い仕組みと考えるとイメージしやすいでしょう。
アメリカの401(k)は、日本人であっても勤務先の参加条件を満たせば利用できる場合があります。
ただし、雇用形態、勤続期間、ビザの種類、駐在員か現地採用かによって、そもそも加入できないケースもあります。
人事部門や福利厚生サイトで、自分がeligible、つまり加入対象になっているかを最初に確認しましょう。
Traditional 401(k)とRoth 401(k)の違い
401(k)には主にTraditional 401(k)とRoth 401(k)があります。
Traditional 401(k)は、一般に拠出した年の課税所得を抑えやすく、将来引き出す際に課税されるタイプです。
Roth 401(k)は、税引き後のお金を拠出し、一定の条件を満たした引き出しでは税制上有利な扱いを受けられる仕組みです。
どちらが有利かは、現在の収入や税率、将来の収入、退職後の生活によって変わります。
大まかには、「税金を今軽くしたいか、将来軽くしたいか」で考えると分かりやすいでしょう。
| こんな人 | 選択肢の一例 | 考え方 |
|---|---|---|
| 現在の収入が高く、所得税の負担を抑えたい | Traditional 401(k) | 現在の課税所得を抑えられるメリットを活かしやすい |
| まだ若く、現在の収入がそれほど高くない | Roth 401(k) | 今の税率が比較的低いうちに税金を払い、条件を満たした将来の引き出しを非課税に |
| 今後、収入が大きく増えそう | Roth 401(k) | 将来より現在の税率が低いと考えるなら選択肢になりやすい |
| 現在も将来もある程度高い収入がありそう | 両方に分ける | 将来の税率が読めないため、税金のかかり方を分散できる |
| どちらが有利か判断できない | 両方に分ける | TraditionalとRothを併用して税制面を分散する方法もある |
アメリカ滞在中の所得税を抑えたい人はTraditional 401(k)を検討しやすく、将来の税負担も含めて考えたい人はRoth 401(k)も候補になります。
ただし、日本に帰国した後の課税関係は単純ではありません。帰国が近い方や金額が大きい方は、日米の国際税務に詳しい税理士へ確認すると安心です。
401(k)の会社Matchとは?実質的な追加報酬です
ここが肝です。
会社Matchとは、従業員が401(k)へ拠出した金額に応じて、会社も追加でお金を入れてくれる制度です。
たとえば会社が「給与の一定割合まで、従業員の拠出額に応じてMatchする」というルールを設けていることがあります。
条件は会社ごとに異なりますが、Matchは給与だけでは見えにくい福利厚生の一部です。
自分で積み立てた分に会社資金が上乗せされるため、401(k)を検討する大きな理由になります。
まず確認したいのはMatch率ではなくMatchのルール
福利厚生資料では、次の点を確認してみてください。
- 会社がMatchする上限は、給与の何%までか
- 従業員がいくら拠出すると、Matchを最大まで受け取れるか
- Matchは毎回の給与ごとか、年末にまとめて入るのか
- 入社直後から対象か、一定の勤続期間が必要か
- Vestingの条件はあるか
Vestingとは、会社が拠出したMatchが完全に自分のものになるまでの条件です。
自分自身が給与から入れた拠出分は基本的に自分の資産ですが、会社Matchには勤続年数に応じた権利確定スケジュールが設定されていることがあります。
数年以内に帰国や転職の可能性があるなら、特に見落としたくないポイントです。
たとえば、会社がMatchを提供していても、退職時点でVestingが完了していなければ、未確定分を受け取れない場合があります。
加入前だけでなく、退職日が決まりそうなときにもプラン規約を見直しましょう。
アメリカ在住の日本人は401(k)にいくら入れるべき?
最初から制度上限まで入れなければならないわけではありません。
生活防衛資金や高金利の借入返済を優先したうえで、無理なく続けられる割合を決めるのが現実的です。
初心者なら、会社Matchを最大まで受け取れる拠出率を最初の目標にする方法が分かりやすいです。
毎月の家賃、保険料、車の支払い、帰国費用などを確認し、給与天引き後でも家計が苦しくならない額から始めます。
例えば、給与の数%を設定して数か月生活してみて、余裕があれば1%ずつ増やす方法があります。
会社によっては給与増額時に拠出率も自動で上げるAuto Escalationという機能を選べることがあります。
急に手取りが減るのが不安な人には使いやすい仕組みです。
拠出上限は毎年変わるため公式情報を確認
401(k)には従業員拠出額の年間上限があり、年齢によって追加拠出が認められる場合もあります。
ただし、上限額や細かなルールは改定されることがあります。
最新の金額はIRSの公式サイト、または勤務先の401(k)プラン案内で確認してください。
また、401(k)へ多く入れるほど、当然ですが毎月自由に使える手取りは減ります。
数年以内の住宅購入、ビザ更新、帰国、転職を予定している場合は、現金の貯蓄も並行して確保するためバランスを重視しておくと安心です。
401(k)の投資先はどう選ぶ?初心者は分散を意識
401(k)にお金を入れるだけでは、運用先が現金同様の選択肢になっていたり、投資先を選ぶ必要があったりします。
ログイン後に、拠出割合と投資先の両方を確認しましょう。
多くのプランでは、米国株式、海外株式、債券、安定型資産などに投資するファンドが選べます。
株式は値動きが大きい一方、長期の成長を期待して利用される資産です。
債券は一般に値動きを抑える役割を持ちますが、利益を保証するものではありません。
迷ったらTarget Date Fundも選択肢
投資に慣れていない場合は、Target Date Fundを確認してみるとよいでしょう。
これは退職予定年に近い年号のファンドを選ぶと、一般に時間の経過とともに株式と債券の配分を調整していく設計の商品です。
すべての人に最適とは限りませんが、複数のファンドを自分で組み合わせるのが難しい人には分かりやすい選択肢です。
一方で、同じ年号でも運用方針や手数料はプランごとに違います。
ファンドの費用、投資対象、リスク説明を確認し、短期の値動きだけで頻繁に変更しないようにしましょう。
帰国・転職時の401(k)はどうなる?すぐ解約しない選択肢もあります
退職や日本への帰国が決まっても、401(k)を必ずすぐ現金化する必要はありません。
一般には、勤務先の元401(k)に残す、IRAへロールオーバーする、新しい勤務先の401(k)へ移す、現金で引き出す、といった選択肢があります。
ただし、利用できる選択肢はプラン規約や居住地によって異なります。
ロールオーバーとは、退職口座の資産を別の退職口座へ移す手続きです。
条件を満たす直接ロールオーバーであれば、通常の引き出しとは異なる扱いになります。
手続きを誤ると源泉徴収や課税上の問題が起こり得るため、退職前にプラン管理会社へ確認するのがおすすめです。
日本へ帰国する場合の401(k)については、口座をそのまま残せるのか、日本からどう受け取るのか、税金はどうなるのかなど、こちらの記事で詳しく解説しています。
👉 「アメリカの401(k)は日本帰国後どうなる?日本での受け取り・税金・口座の扱いを解説」
帰国時に現金化すると税金・ペナルティの可能性があります
401(k)は原則として老後資金のための制度です。
一定年齢より前の引き出しには、所得税に加えて早期引き出しに関する追加税がかかる場合があります。が、例外もあるため、一律に判断はできません。
日本へ帰国後に受け取る場合は、アメリカと日本の双方での申告や租税条約の確認が必要になることがあります。
米国の金融機関が日本居住者向けサービスをどこまで提供するか、住所変更後も口座を維持できるかも確認が必要です。
帰国直前に慌てて引き出すのではなく、帰国予定が見えた段階でプラン管理会社と国際税務の専門家に相談すると進めやすくなります。
まとめ
アメリカの401(k)は、給与天引きで老後資産を作れる制度です。
アメリカ在住の日本人にとっても、加入資格があり、会社Matchを受け取れるなら有力な福利厚生になります。
- まず勤務先の加入条件と会社Matchの内容を確認する
- Matchを最大化できる拠出率を、無理のない範囲で検討する
- Vestingの条件を確認し、帰国・転職時の受取額を把握する
- 投資先を未設定のままにせず、分散や手数料を確認する
- 帰国時は安易に現金化せず、ロールオーバーと税務を検討する
最初の一歩として、会社の福利厚生ポータルで「Match」「Vesting」「投資先」「退職時の選択肢」を確認してみてください。
拠出上限や税務ルールは変わる可能性があるため、最新の条件は勤務先、プラン管理会社、IRSの公式情報で確認し、帰国が関わる場合は専門家にも相談して進めると安心です。
Comments are closed