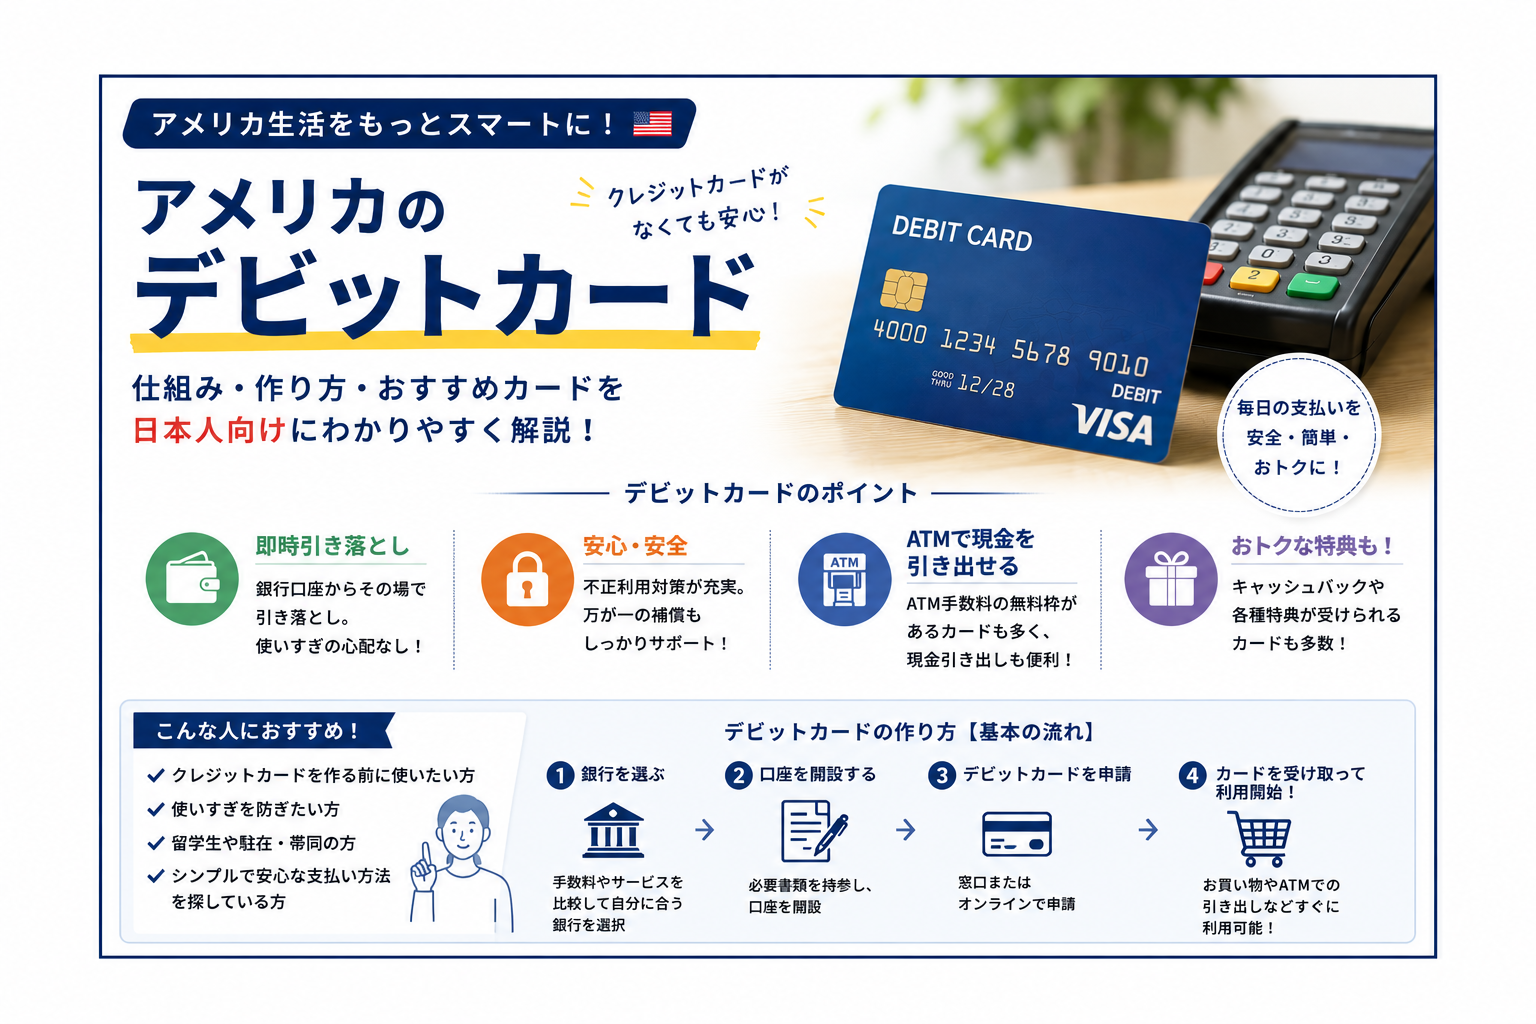
簡単に説明しますと、アメリカのデビットカードは銀行口座の残高からすぐに支払うカード、クレジットカードは後日まとめて支払うカードです。
日々の支払いでは、クレジットヒストリーを育てたいならクレジットカードを使い、使いすぎを防ぎたい場面やATMでの現金引き出しにはデビットカードを使う、という使い分けが基本になります。
なお、デビットカードを使うだけでは、原則としてクレジットヒストリーは作れません。
アメリカのデビットカードとは?口座残高から即時に支払うカード
アメリカの銀行でChecking Account(チェッキング口座)を開くと、デビットカードが発行されることが一般的です。
チェッキング口座は、家賃、公共料金、買い物など、日常的な支払いに使う銀行口座です。
デビットカードで支払うと、基本的には口座内のお金から購入金額が引かれます。
たとえば、口座に1,000ドルあり、スーパーで80ドルの買い物をすれば、口座残高は即座に920ドルになります。
後から請求書が届く仕組みではないため、借金をしたくない人や、予算を管理しやすくしたい人に向いています。
VisaやMastercardなどのロゴが付いたデビットカードなら、多くの場合、クレジットカードを使える店舗で決済できます。
支払い端末でDebitかCreditかを聞かれることがありますが、これはカードの種類そのものではなく、決済方法の選択です。Debitを選ぶとPINと呼ばれる暗証番号の入力を求められることがあり、Creditを選ぶと署名やタップ決済で完了するケースがあります。
デビットカードが便利な場面
デビットカードは、現金を引き出すために欠かせません。
自分の銀行のATMを使えば、手数料を抑えられる場合があります。
また、アメリカ到着直後でクレジットカードをまだ作れないときも、銀行口座とデビットカードがあれば、店舗やオンラインでの支払いを始めやすくなります。
使える金額を口座残高の範囲に抑えたい場合にも便利です。たとえば、旅行用口座にあらかじめ500ドルだけ入れておき、その範囲で使うと決めれば、支出管理の助けになります。
残高不足と一時的な引き落としに注意
口座残高を超えて使うと、Overdraft(当座貸越)扱いとなり、銀行によっては手数料が発生する場合があります。残高不足による支払い拒否を選べる銀行もあるため、口座開設時にOverdraft protectionの設定と手数料を確認しておくと安心です。
また、ホテル、レンタカー、ガソリンスタンドでは、実際の利用額より多めの金額が一時的に確保されることがあります。これをオーソリゼーションホールドと呼びます。デビットカードで支払うと、その間は口座残高が使えなくなるため、生活費ぎりぎりの口座では注意が必要です。
アメリカのデビットカードとクレジットカードの違い
アメリカのデビットカードとクレジットカードの違いで最も大きいのは、支払いに使うお金が自分の預金か、カード会社からの一時的な立て替えかという点です。
| 比較項目 | デビットカード | クレジットカード |
|---|---|---|
| 支払い方法 | 銀行口座からすぐに引き落とされる | カード会社が立て替え、後日支払う |
| 使える金額 | 基本的に口座残高の範囲内 | カードの利用限度額まで |
| 信用履歴 | 基本的に作れない | 適切に利用・支払いを続けることで信用履歴につながる |
| ATMでの現金引き出し | ○ 通常の銀行カードとして利用可能 | △ キャッシング扱いになる場合がある |
| 使いすぎ | しにくい | 利用限度額まで使えるため注意が必要 |
| 向いている人 | 現金感覚で支払いたい人 | クレジットヒストリーを育てたい人 |
アメリカで長く生活する予定なら、デビットカードだけでなくクレジットカードも上手に使うことが大切です。
クレジットヒストリーは、将来の住宅ローンや自動車ローン、賃貸住宅の審査などにも関わってきます。
クレジットカードは、利用日から支払日までに時間があります。
毎月の明細書に請求額が表示され、期日までに支払います。
このとき、請求額の一部だけを払うこともできるカードがありますが、残りを翌月以降へ持ち越すとAPR(年率で示される利息)がかかる可能性があります。
そのため、クレジットカードは「後払いだから使えるお金が増える」ものではありません。口座に現金がある範囲で使い、毎月のStatement Balance(明細上の請求額)を期日までに全額支払う使い方が基本です。
不正利用時の対応にも違いがある
デビットカードでも不正利用への保護制度や銀行の補償方針はありますが、不正な取引が起きると、まず自分の預金残高に影響することがあります。
一方、クレジットカードでは、通常はカード会社側の利用枠に不正請求が載る形になります。
どちらのカードでも、見覚えのない請求を見つけたらすぐにカード会社または銀行へ連絡しましょう。取引通知をアプリでオンにし、カードを紛失したときはアプリや電話で直ちに利用停止する習慣を付けておくと安心です。
デビットカードではクレジットヒストリーを作れない
アメリカでは、ローン、賃貸住宅、一部の携帯電話契約、保険などで信用情報を確認されることがあります。その判断材料の一つがCredit History(クレジットヒストリー)、つまり借りたお金を約束どおり返してきた履歴です。
デビットカードは自分の預金を使う仕組みなので、一般的には借入と返済の記録になりません。
毎月きちんとデビットカードを使っていても、それだけでクレジットスコアが上がるわけではありません。
クレジットスコアは信用情報を数値化した目安です。
スコアを育てるには、クレジットカードやローンなどの信用取引を利用し、支払い遅延を避けることが大切です。
ただし、スコアを作るために高額な買い物をする必要はありません。
毎月のスーパー代や通信費など、すでに払う予定の少額支出をカードに載せ、全額を自動支払いにする方法でも始められます。
初心者向け:デビットカードとクレジットカードの使い分け
おすすめは、どちらか一方だけに頼るのではなく、役割を分けることです。まず銀行口座を生活の土台にし、その上でクレジットカードを少額から使って信用履歴を育てます。
基本の使い分け例
| 使い分け | おすすめの用途 |
|---|---|
| デビットカード | ATMでの現金引き出し、渡米直後の生活費、予算を決めた買い物 |
| クレジットカード | スーパー、ガソリン、オンライン購入、定期支払いなど、毎月全額支払える支出 |
| 銀行口座(Checking) | クレジットカードの支払い用。請求額を支払える残高を確保しておく |
基本は「Checking Accountでお金を管理し、クレジットカードで支払い、毎月全額返済する」という使い方がおすすめです。
デビットカードはATMでの現金引き出しや、使いすぎを避けたい場面で活用すると分かりやすいでしょう。
たとえば、毎月の食費が400ドル程度なら、その範囲でクレジットカードを使い、銀行口座には支払い用のお金を残しておきます。
カード会社のアプリでAutopay(自動支払い)を設定するなら、最低支払額ではなく、可能ならStatement Balanceの全額支払いを選びます。これなら延滞や利息を避けやすくなります。
利用率も意識しておくとよいでしょう。利用率とは、カードの利用残高が利用可能額に占める割合です。たとえば利用可能額が1,000ドルのカードで、請求締め日に900ドル近く使っていると、利用率が高く見える場合があります。毎月の支払いを全額行うことが前提ですが、大きな買い物をした月は、締め日前に一部を支払って残高を抑える方法もあります。
→ 関連記事:アメリカで初めてのクレジットカード|初心者・渡米直後の日本人向けに選び方を解説
クレジットカードを増やすタイミング
最初のカードを作ったら、すぐに何枚も申し込む必要はありません。
まずは数か月以上、支払い遅延なしで管理できる状態を作ることを優先しましょう。
カード申請では信用情報の照会が行われることがあり、短期間に申請を重ねると審査上よく見えないこともあります。
収入、生活費、支払い習慣が安定し、現在のカードを無理なく全額返済できているなら、年会費や特典、自分の支出に合う還元内容を比べて次のカードを検討できます。
旅行特典だけで選ぶのではなく、年会費を回収できるか、特典を実際に使えるかも考えてみてください。
まとめ
アメリカのデビットカードは、銀行口座の残高から支払う便利な生活用カードです。
一方、クレジットカードは後払いであり、期日までに全額支払うことでクレジットヒストリーを育てる助けになります。
デビットカードだけでは、原則として信用履歴は作れません。
まずは手数料や残高条件を確認してチェッキング口座を整え、デビットカードはATMや予算管理用に使いましょう。
そのうえで、全額返済できる少額の支出からクレジットカードを始め、自動支払いと取引通知を設定するのがおすすめです。
Comments are closed