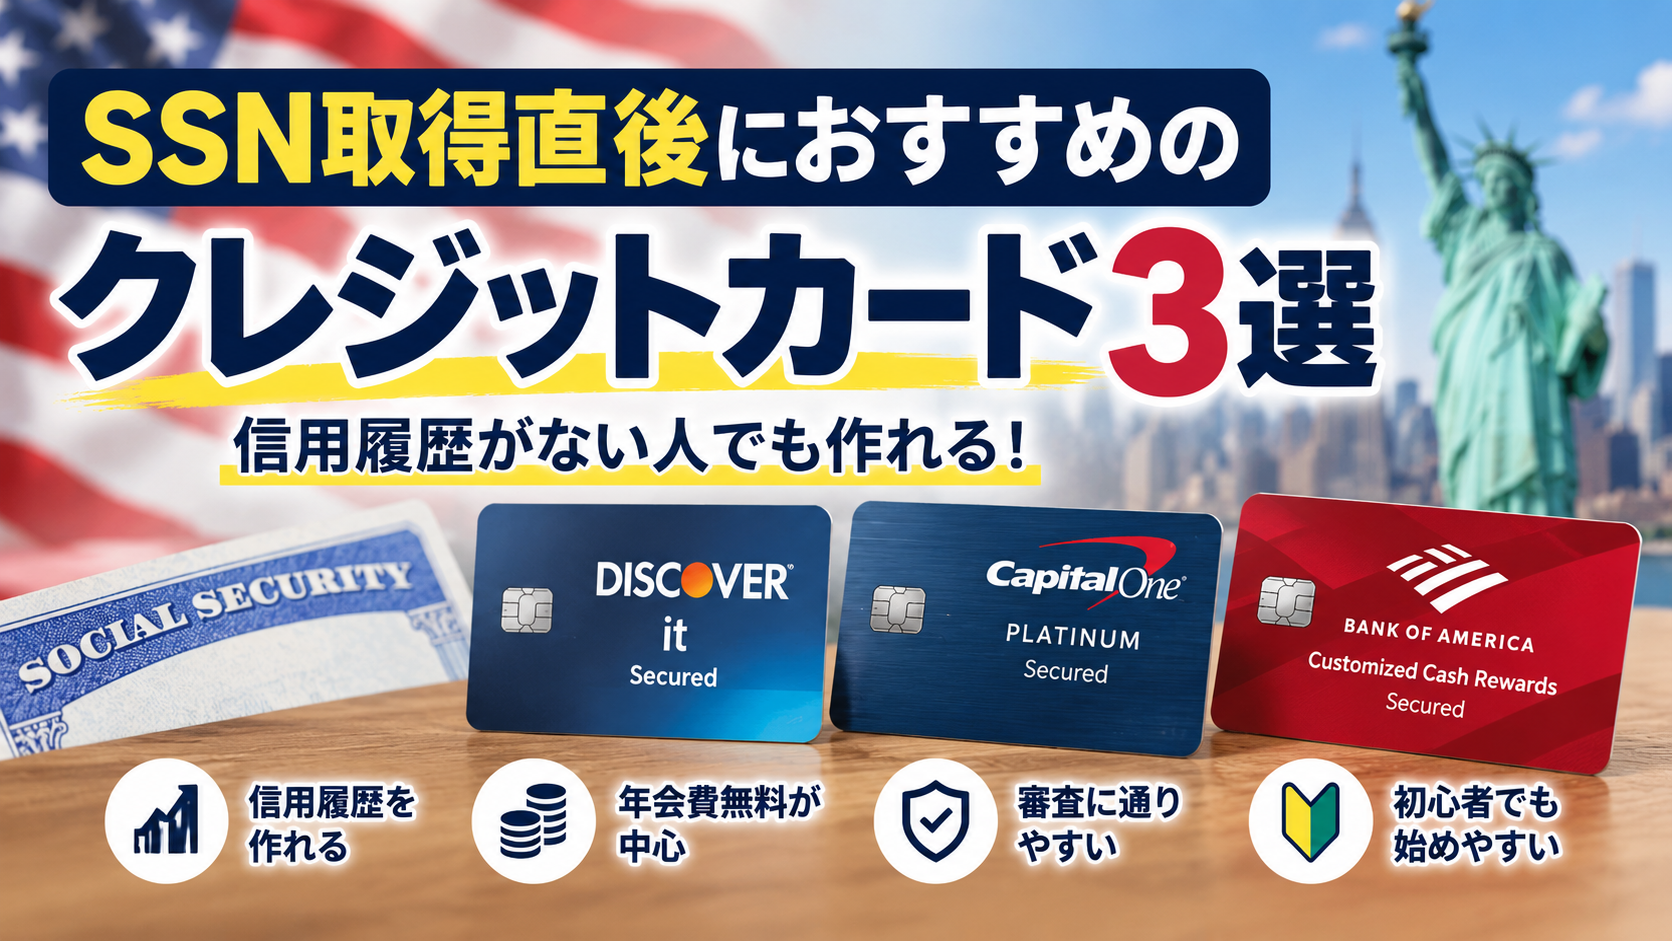
アメリカでSSNを取得すると、
「これでクレジットカードを作れる!」
と思う方も多いと思います。
ただし、SSNを取得しただけでは、アメリカのクレジットヒストリー(信用履歴)が自動的にできるわけではありません。
そのため、SSN取得直後は一般的なクレジットカードの審査に通りにくい場合があります。
そんな時に検討しやすいのが、Secured Credit Card(セキュアドカード)です。
最初に返金可能なデポジットを預けてカードを使い、毎月きちんと支払うことで信用履歴を作っていきます。
この記事では、SSNを取得したばかりの人が検討しやすい3枚として、
- Discover it Secured
- Capital One Platinum Secured
- Bank of America Customized Cash Rewards Secured
を比較します。
なお、Secured Cardだけが唯一の選択肢ではありません。
信用履歴がなくても通常カードに申し込めるケースもあるので、「審査に不安がある人の有力な選択肢」として考えると分かりやすいです。
初めてのクレジットカード選び全体についてはこちらでも解説しています。
👉 アメリカで初めてのクレジットカード|初心者・渡米直後の日本人向けに選び方を解説
SSNを取っただけではクレジットヒストリーはできない
SSNは、本人の収入・税金・信用情報などを結び付けるために使われる番号です。
しかし、
SSN=クレジットスコア
ではありません。
SSNを取ったばかりの人は、
- クレジットカード利用歴がない
- ローン履歴がない
- 支払い実績がない
ため、カード会社から見ると、
「信用が悪い人」ではなく、「判断するためのデータがほとんどない人」
という状態です。
そのため、収入があっても希望するクレジットカードに通らないことがあります。
Secured Credit Cardとは?
Secured Credit Cardは、最初にSecurity Deposit(保証金)を預けて使うクレジットカードです。
例えば、
200ドルのデポジット
↓
200ドル前後の利用可能枠
↓
カードを使う
↓
毎月支払う
↓
支払い実績が信用情報に記録される
というイメージです。
デビットカードとは違う
見た目はデビットカードに似ていますが、大きな違いがあります。
デビットカードは、自分の銀行口座のお金を直接使います。
Secured Credit Cardは、クレジットカードとして利用し、後から請求額を支払います。
その利用状況が信用情報機関へ報告されるカードなら、正しく使うことでクレジットヒストリー作りにつながります。
デビットカードとの違いはこちらで詳しく説明しています。
👉 アメリカのデビットカードとは?クレジットカードとの違い・使い分けを日本人向けに解説
SSN取得直後に検討したいクレジットカード3選
まず簡単に比較すると、次のようになります。
| カード | 年会費 | デポジット | 還元 | 向いている人 |
|---|---|---|---|---|
| Discover it Secured | $0 | あり | キャッシュバックあり | 還元も欲しい |
| Capital One Platinum Secured | $0 | あり | 基本的に還元なし | シンプルに信用履歴を作りたい |
| BofA Customized Cash Rewards Secured | $0 | あり | キャッシュバックあり | BofA利用者・還元重視 |
※条件は変更されることがあります。申込前に必ず公式サイトを確認してください。
1. Discover it Secured Cash Back
Discover it Securedは、信用履歴を作りながらキャッシュバックも受けられるSecured Cardです。
現在の公式案内では、
- 年会費 $0
- 信用スコアなしでも申込可能
- 返金可能なデポジットは最低$49から
- 最低$200のクレジットライン
- 3大信用情報機関へ報告
- キャッシュバックあり
となっています。discover.com
また、責任ある利用実績を積むことで、デポジット返還と通常カードへの移行対象になる仕組みも案内されています。ただし、移行が必ず保証されるわけではありません。
👉 Discover it Securedの公式サイトを見る
こんな人に向いている
- 初めて信用履歴を作る
- 年会費を払いたくない
- キャッシュバックも欲しい
- Discoverを普段使う場所で問題なく利用できる
Discoverは現在、米国内でクレジットカードを受け付ける場所の99%で利用可能と案内しています。ただし、海外利用ではVisaやMastercardより使える場所が少ない地域もあります。discover.com
2. Capital One Platinum Secured
Capital One Platinum Securedは、
「ポイントはいらないので、まず信用履歴を作りたい」
という人に分かりやすいカードです。
2026年現在の公式案内では、
- 年会費 $0
- 最低返金可能デポジット $49・$99・$200
- 3大信用情報機関へ報告
- Foreign Transaction Feeなし
- 責任ある利用によって通常カードへアップグレードされる可能性あり
となっています。capitalone.com
審査結果によっては、200ドルの利用枠を得るためのデポジットが200ドル未満になる可能性があります。
👉 Capital One Platinum Securedの公式サイトを見る
こんな人に向いている
- シンプルなカードがいい
- 還元より信用履歴作りを優先
- 最初のデポジットを抑えられる可能性があるカードを探している
- Capital Oneを将来も利用したい
ただし、
「$49払えば誰でもカードを作れる」
という意味ではありません。
申込者の審査結果によって必要なデポジット額は異なります。
3. Bank of America Customized Cash Rewards Secured
Bank of America Customized Cash Rewards Securedは、
信用履歴を作りながらキャッシュバックも狙いたい人
向けです。
現在Bank of Americaでは年会費無料として案内され、選択カテゴリーやスーパー・Wholesale Clubなどでキャッシュバックを得られる仕組みがあります。
👉 Bank of America Secured Cardの公式サイトを見る
こんな人に向いている
- Bank of Americaを利用している
- 銀行とカードをまとめて管理したい
- Secured Cardでもキャッシュバックが欲しい
すでにBank of AmericaのChecking Accountを持っている人なら、アプリやオンラインバンキングでまとめて確認できる点も便利です。
ただし、
Bank of Americaに銀行口座がある=カードに必ず通る
という意味ではありません。
カード審査と銀行口座は別に考えましょう。
3枚ならどれを選ぶ?
かなり簡単に分けると、
キャッシュバックも欲しい
→ Discover it Secured
とにかくシンプルに信用履歴を作りたい
→ Capital One Platinum Secured
Bank of Americaを普段使っている
→ BofA Customized Cash Rewards Secured
という考え方で十分です。
最初から「一番ポイントが多いカード」を探す必要はありません。
最初の1枚の目的は、信用履歴を作ることです。
デポジットは生活費を圧迫しない金額にする
渡米直後は、
- 家賃
- Security Deposit
- 車
- 家具
- 携帯電話
- 保険
など、お金がかなり出ていきます。
Secured Cardのために、生活費を削って高額なデポジットを入れる必要はありません。
少額の利用枠でも、
毎月少し使う → きちんと払う
ことを続ければ、信用履歴作りのスタートになります。
最初は何に使えばいい?
おすすめは、毎月必ず発生する小さな支払いです。
例えば、
- Netflixなどのサブスク
- 携帯電話料金
- ガソリン
- スーパー
- 日用品
などです。
例えば、
毎月50ドル程度をカードで使う
↓
Statementが出る
↓
期限までに全額払う
という流れだけでも十分です。
Auto PayはStatement Balance全額がおすすめ
カードが届いたら、オンラインアカウントを作って銀行口座を登録しましょう。
そしてAuto Payを、
Statement Balance
の全額払いに設定しておくと、支払い忘れを防ぎやすくなります。
注意したいのは、
Minimum Payment
です。
これは「今月最低限払わなければならない金額」であって、請求額全額ではありません。
Minimum Paymentだけ払うと残高が残り、利息が発生する可能性があります。
利用率は低く保つ
クレジットスコアでは、利用可能額に対してどれくらい残高があるかも見られます。
例えば利用枠が300ドルで、
270ドルの残高
なら利用率は90%です。
毎月全額払っていても、高い利用率が報告されるとスコアへ影響する可能性があります。
よく「30%以下」と言われますが、30%が魔法の境界線というわけではありません。
基本的には、必要以上に枠いっぱいまで使わず、低く管理するほど分かりやすいと考えておきましょう。
短期間に何枚も申し込まない
SSNを取得すると、
「早くクレジットスコアを作りたいから3枚くらい申し込もう」
と思うかもしれません。
おすすめしません。
クレジットカード申込時にはHard Inquiryが行われることがあり、短期間の申請が増えると審査に影響する可能性があります。
最初は、
1枚作る
↓
丁寧に使う
↓
信用履歴を作る
↓
次のカードを考える
で十分です。
どれくらい使えば次のカードを考えていい?
「6か月経ったら絶対2枚目」
という決まりはありません。
ただ、最初のカードで、
- 支払い遅れがない
- 毎月全額払える
- 利用残高を管理できる
- クレジットスコアが確認できるようになった
という状態になってから次を考える方が安全です。
カード会社によっては、責任ある利用実績を積むとSecured Cardから通常カードへ移行できる場合もあります。
まずは現在のカード会社から案内が来ていないか確認しましょう。
Secured Cardをすぐ解約しない
通常カードを作れるようになると、
「もうSecured Cardはいらない」
と思うかもしれません。
しかし、すぐ解約する前に、
- デポジット返還条件
- 通常カードへの移行
- 年会費
- クレジットヒストリー
- 利用可能額
を確認しましょう。
カード会社によっては、解約せず通常カードへ移行できる場合があります。
年会費ありカードはまだ急がなくていい
SSN取得直後なら、高額な年会費カードを急いで作る必要はありません。
まずは信用履歴を作り、
- 自分が毎月何にお金を使うのか
- 旅行はどのくらいするのか
- ポイントを使うのか
- キャッシュバックがいいのか
が分かってからで十分です。
年会費ありカードについてはこちらも参考にしてください。
👉アメリカのクレジットカード年会費は払う価値がある?無料カードとの違いを解説
ポイントやマイルについてはこちらです。
👉 アメリカのクレジットカードポイント・マイル入門|初心者向けに貯め方・使い方を解説
まとめ|最初の1枚は「信用履歴を作れるか」で選ぼう
SSN取得直後は、いきなり高還元カードや旅行系カードを狙う必要はありません。
最初の目的は、
アメリカで信用履歴を作ること
です。
今回紹介した候補は、
Discover it Secured
→ キャッシュバックも欲しい人
Capital One Platinum Secured
→ シンプルに信用履歴を作りたい人
Bank of America Customized Cash Rewards Secured
→ Bank of America利用者・還元も欲しい人
というイメージです。
そして、どのカードでも一番重要なのは、
期限までに毎月全額支払うこと。
ポイントよりこちらの方がはるかに重要です。
アメリカで初めてカードを作る方はこちらも参考にしてください。
👉 アメリカで初めてのクレジットカード|初心者・渡米直後の日本人向けに選び方を解説
👉 アメリカのデビットカードとは?クレジットカードとの違い・使い分けを日本人向けに解説
まずは3社の公式サイトで最新条件を確認し、自分が無理なく続けられる1枚から始めましょう。
Comments are closed