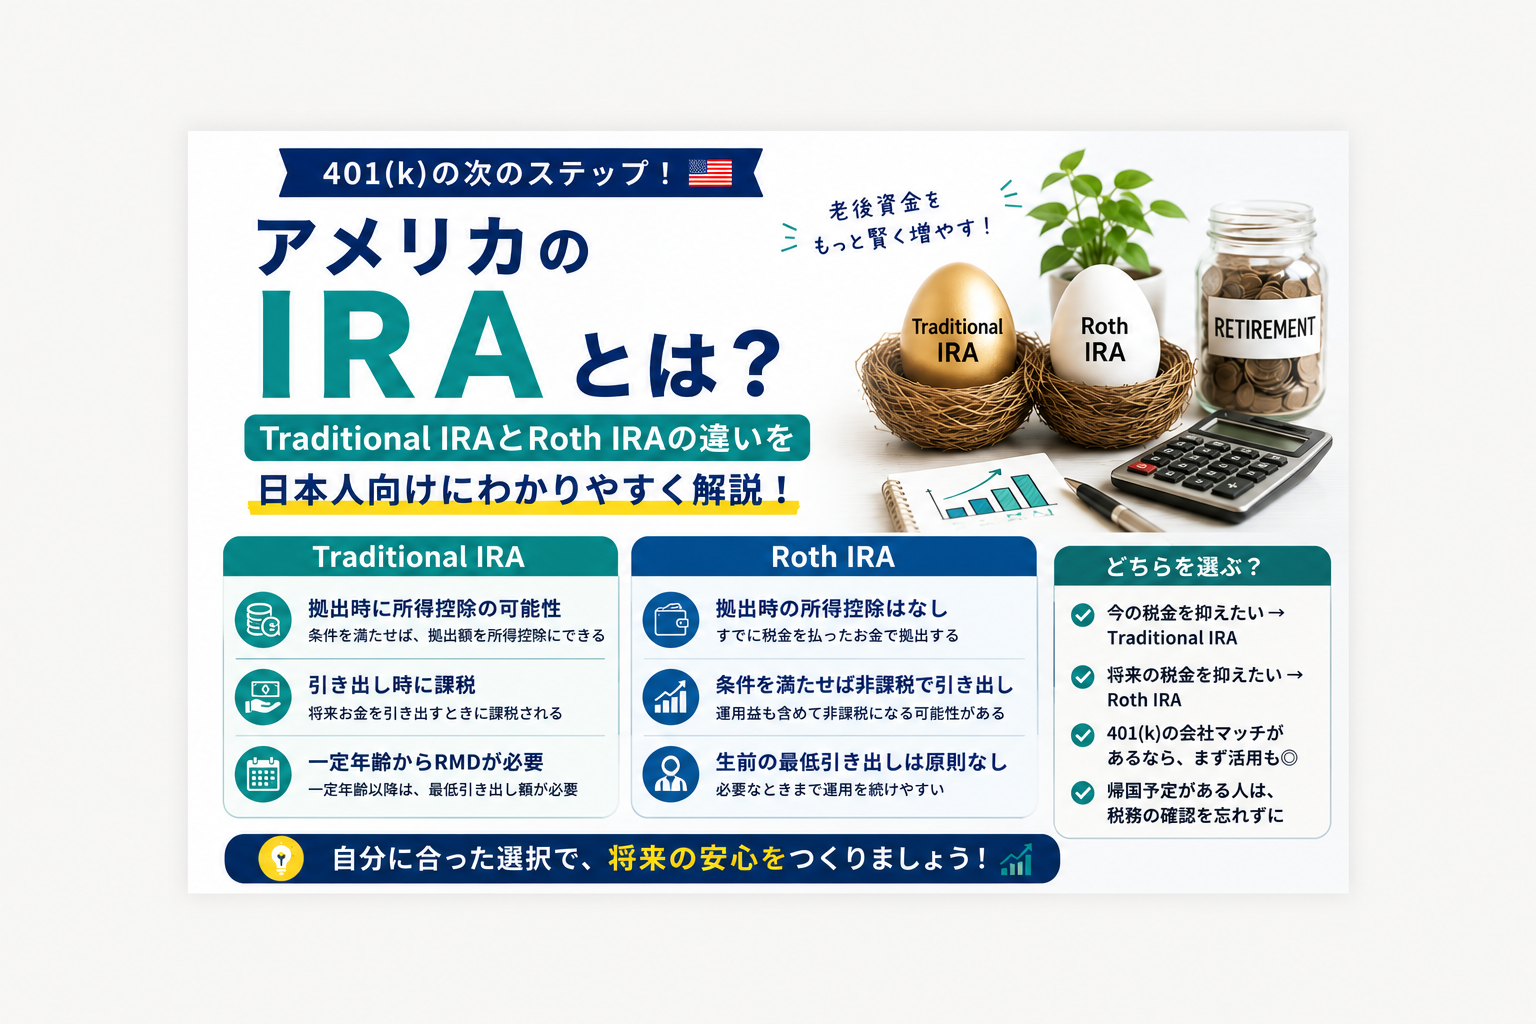
アメリカで働き始めた日本人にとって、IRAは自分で作れる老後資金用の投資口座です。
勤務先の401(k)とは別に利用できる場合があり、税金を抑えながら長期投資をする選択肢になります。
大きく分けると、今の税金を抑えやすいTraditional IRAと、将来の引き出し時に税金がかかりにくいRoth IRAがあります。
どちらが得かは、現在の所得、将来の収入見込み、アメリカに長く住む予定かどうかで変わります。
まずは仕組みの違いを押さえ、自分に合う順番で始めるのがおすすめです。
アメリカのIRAとは?日本人も利用できる個人向け年金口座
IRAは「Individual Retirement Account」の略で、自分で老後資金を準備するための口座です。
401(k)が勤務先を通じて利用する制度なのに対し、IRAは自分で証券会社などに口座を開設します。
IRA自体は投資商品ではありません。税制上のメリットがある「入れ物」と考えると分かりやすく、その中でETF、投資信託、株式、債券などに投資できます。
例えば、IRAを開設して、米国株式市場全体に分散するインデックスファンドやETFを購入するといった使い方があります。
日本人でもIRAを利用できる?
日本人でも、アメリカで働いて給与や自営業などの対象となる所得があり、条件を満たしていればIRAへ拠出できる可能性があります。
ただし、税務上の扱いなどによって条件が変わる場合があります。
特に駐在員や近いうちに日本へ帰国する予定がある人は、事前に勤務先や税務の専門家へ確認しておくと安心です。
Traditional IRAとRoth IRAの違い
両者の最大の違いは、税金をいつ払うかです。
Traditional IRAは拠出時、Roth IRAは引き出し時の税制メリットを意識した制度だと考えると分かりやすいでしょう。
Traditional IRAは「今の税金を軽くする」タイプ
Traditional IRAでは、条件を満たせば、その年にIRAへ入れたお金を所得から差し引いて税金を計算できる場合があります。
例えば、年間所得が$80,000の人がTraditional IRAに$5,000を拠出し、その全額が所得控除の対象になった場合、イメージとしては$75,000をもとに所得税を計算することになります。
つまり、
「今は税金を軽くして、その代わり将来引き出すときに税金を払う」
というのがTraditional IRAの基本的な考え方です。
そのため、現在の所得や税率が比較的高く、退職後は今より所得が下がると考えている人にはメリットが出やすい選択肢です。
ただし、Traditional IRAにお金を入れれば、必ず全額を所得控除できるわけではありません。
勤務先で401(k)などの退職プランに加入しているか、本人や配偶者の所得がどのくらいあるかなどによって、所得控除できる金額が変わることがあります。
そのため、
「Traditional IRAには拠出できるけれど、所得控除はできない」
というケースもあることは覚えておきましょう。
Roth IRAは「今税金を払って、将来の税金を軽くする」タイプ
Roth IRAには、すでに所得税を払った後のお金を入れます。
そのため、Traditional IRAのように、拠出した年の所得を減らして税金を安くする効果は基本的にありません。
その代わり大きなメリットがあります。
一定の条件を満たして将来引き出す場合、自分が入れたお金だけでなく、運用で増えた利益も含めて非課税で受け取ることができます。
例えば、Roth IRAに長年かけて$100,000を拠出し、運用によって$200,000まで増えたとします。
条件を満たした引き出しであれば、増えた$100,000を含む$200,000を非課税で受け取れるというのがRoth IRAの大きな特徴です。
つまり、
「今は税金を払う。その代わり、将来の税金を軽くする」
という考え方です。
そのため、現在の所得や税率が比較的低い人、これから収入が増えそうな若い人、老後まで長期間運用できる人には検討しやすい制度です。
また、Roth IRAでは、基本的に自分が拠出した元本は、運用益とは異なる扱いになります。
ただし、運用益まで税金やペナルティなしで引き出すには、年齢や口座を保有していた期間などの条件があります。
「必要になったらいつでも全部引き出せる貯金口座」と考えるのではなく、基本的には老後のために長く育てる資産として考えると分かりやすいでしょう。
Traditional IRAとRoth IRA、結局どちらを選ぶ?
Traditional IRAとRoth IRAのどちらが良いかは、現在の収入だけでなく、今と将来の税率をどう考えるかによって変わります。
迷ったら、まずは次のように考えてみると分かりやすいでしょう。
| こんな人 | 選択肢の一例 | 理由 |
|---|---|---|
| 今の所得が比較的高く、現在の税負担を抑えたい | Traditional IRA | 条件を満たせば、拠出額を所得控除できる場合がある |
| 若く、現在の所得がまだそれほど高くない | Roth IRA | 今の税率が比較的低いうちに税金を払い、将来の非課税メリットを狙える |
| 今後、収入が増えていきそう | Roth IRA | 将来の税率が今より高くなると考えるなら選択肢になりやすい |
| 退職後は現在より所得が下がりそう | Traditional IRA | 今の税負担を軽くして、所得が下がった老後に引き出すという考え方ができる |
| どちらが得になるか分からない | 両方を検討 | 条件を満たせばTraditionalとRothを組み合わせる方法もある |
| 会社に401(k)があり、会社マッチがある | まず401(k)を確認 | 会社から受け取れるマッチを活用してからIRAを検討する考え方もある |
例えば、20〜30代でまだ収入がそれほど高くなく、これからキャリアとともに所得が増えていくと考えている人なら、Roth IRAを中心に考えるのも一つの方法です。
反対に、現在の所得や税率が高く、退職後には所得が下がると考えている人なら、Traditional IRAによる現在の所得控除を検討するという考え方があります。
ただし「年収」と「税金のルール」には注意
ここで注意したいのが、好きな方を無条件で選べるわけではないという点です。
Roth IRAには所得による拠出制限があります。また、Traditional IRAは拠出できても、所得や勤務先の退職プランへの加入状況などによって、拠出額の全部または一部を所得控除できない場合があります。
さらに、IRAの年間拠出上限や所得基準は変更されることがあります。
そのため実際に拠出する際は、その年のIRSの最新ルールを確認してから入金するようにしましょう。
また、将来日本へ帰国する予定がある人は、米国だけでなく帰国後に日本でどのように課税される可能性があるかも関係してきます。金額が大きい場合などは、日米の税務に詳しい専門家へ確認しておくと安心です。
迷ったら「今の税金を軽くしたい → Traditional」「将来の税金を軽くしたい → Roth」と考えると、まずは違いを理解しやすくなります。
IRAと401(k)は何が違う?
401(k)は勤務先が提供する退職金制度で、IRAは個人で開設する口座です。
どちらも老後資金づくりに役立ちますが、入口が違います。
401(k)では、給与から自動的に積み立てる設定が一般的です。会社によっては、従業員の拠出に合わせて会社もお金を入れる「マッチング拠出」があります。この会社からの上乗せがある場合、条件の範囲で受け取らないのはもったいないケースがあります。
一方、IRAは自分で証券会社などを選び、投資先も比較的自由に選びやすいのが特徴です。401(k)では会社が用意した投資信託の中から選ぶことが多いのに対し、IRAでは低コストのETFや投資信託を選べる金融機関もあります。
初心者なら、まず勤務先の401(k)で会社マッチングの条件を確認し、受け取れる範囲まで拠出する方法が分かりやすいでしょう。
その後、余裕資金があればIRAを追加で使う、という順番がよく取られます。
ただし、生活防衛資金がない状態で投資額を増やしすぎないよう注意してください。
401(k)について詳しく知りたい方はこちらの記事も参考にしてください。
👉 【初心者向け】アメリカの401(k)とは?仕組み・メリットをわかりやすく解説
アメリカ在住の日本人がIRAを始める手順
IRAを始める流れは、それほど難しくありません。
STEP 1:家計と401(k)を確認する
まずは生活費や急な出費に備えるお金を確保しましょう。
勤務先に401(k)がある場合は、会社のマッチング制度があるかも確認します。会社マッチがあるなら、まずそれを活用してからIRAを検討する方法もあります。
STEP 2:IRA口座を開設する
証券会社などで、Traditional IRAまたはRoth IRAを開設します。
将来日本へ帰国する予定がある人は、帰国後も口座を維持できるか確認しておくと安心です。
STEP 3:投資先を選ぶ
IRAは口座なので、開設しただけでは投資したことになりません。
口座の中で株式や投資信託、ETFなどを購入します。
初心者なら、米国株式全体などに幅広く分散する低コストのインデックスファンドやETFを調べてみるのも一つの方法です。
STEP 4:自動積立を設定する
毎月無理のない金額を自動積立にすると、長く続けやすくなります。
家計を確認 → 401(k)を確認 → IRAを開設 → 投資先を選ぶ → 自動積立
まずはこの流れを覚えておけば十分です。
IRAのお金はいつ引き出せる?
IRAは基本的に老後資金を作るための口座です。
Traditional IRAでは、一定の年齢より前に引き出すと、所得税に加えて追加の税金がかかる場合があります。
例外もありますが、早期に引き出す場合は事前に条件を確認しましょう。
また、Traditional IRAには一定年齢になると最低額を引き出すルールがあります。
一方、Roth IRAは口座所有者本人については、生前の最低引き出しが原則ありません。
日本へ帰国する場合は?
将来日本へ本帰国する予定がある人は注意が必要です。
アメリカで非居住者になった後もIRAをそのまま維持できるかは、金融機関によって異なります。
また、アメリカでは非課税になるRoth IRAの引き出しでも、日本で同じように非課税になるとは限りません。
帰国予定がある場合は、帰国前に金融機関へ口座維持について確認し、必要に応じて日米の税務に詳しい専門家へ相談すると安心です。
まとめ
アメリカのIRAは、老後のためのお金を自分で積み立てながら、税制上のメリットも活用できる制度です。
大きく分けると、
Traditional IRA → 今の税金を抑えられる可能性がある
Roth IRA → 条件を満たせば、将来のお金を非課税で引き出せる
という違いがあります。
「どちらを選べばいいの?」と迷ったら、まずは自分の現在の収入や税率、将来の働き方、アメリカにどのくらい住む予定なのかを考えてみましょう。
また、会社員の方はIRAを始める前に、勤務先に401(k)や会社のマッチ制度(Employer Match)があるか確認しておくことも大切です。
IRAは最初から大きな金額を入れる必要はありません。
まずは制度を理解して、自分の生活に無理のない金額からコツコツ積み立てていく。
老後の資産づくりでは、この「長く続けること」が大切です。
※IRAの所得制限や拠出上限などは変更されることがあるため、最新情報はIRSや利用する金融機関の公式サイトで確認してください。
Comments are closed