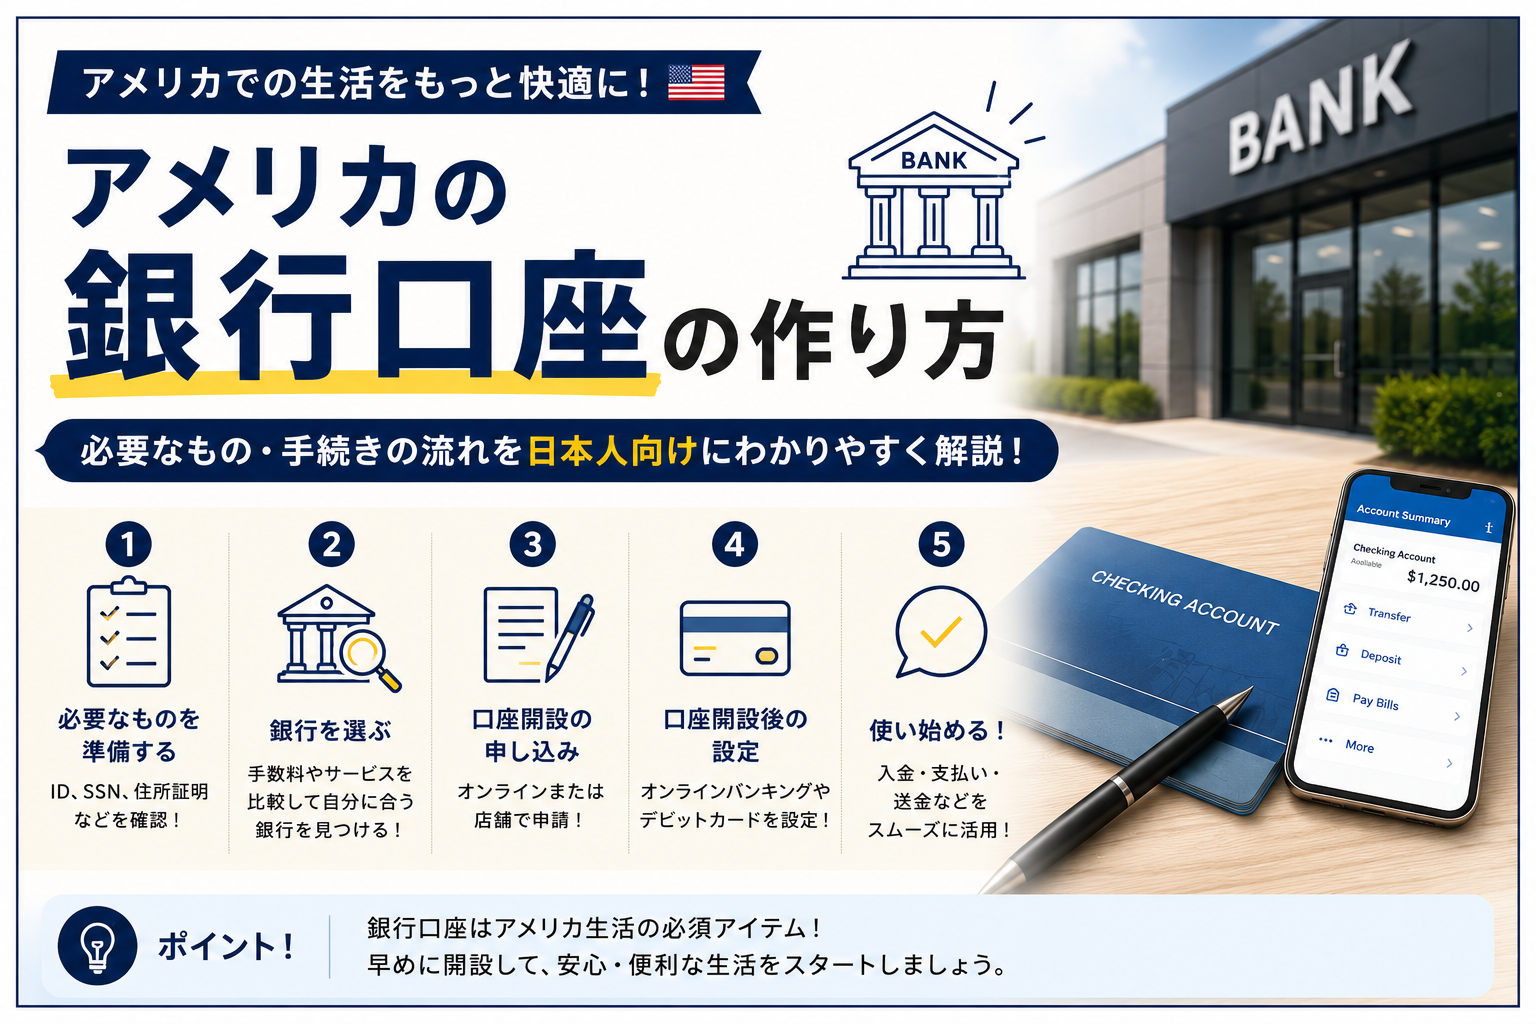
いよいよアメリカで銀行口座を開設しましょう!
アメリカの銀行口座開設は、日本人でも可能です。
SSNがない場合でも、パスポート、ビザや滞在資格の書類、アメリカの住所を示す書類などで受け付けてもらえるケースがあります。
ただし、必要書類や最低預入額、手数料の免除条件は銀行・支店・滞在資格によって異なります。渡米後、候補の銀行に予約を入れるか、支店へ事前確認してから行くとスムーズです。
アメリカの銀行口座はCheckingとSavingsの2種類をまず理解しよう
アメリカ 銀行口座 開設を考えるとき、最初に迷いやすいのが口座の種類です。
日本の普通預金口座に最も近いのはChecking Accountです。
一方、Savings Accountはお金を貯める目的の口座で、日々の決済にはあまり向きません。
Checking Accountは生活費の出入りに使う口座
Checking Accountは、日常生活のお金を管理するための口座です。
通常はデビットカードが発行され、店舗、オンラインショッピング、レストランなどで口座残高の範囲内で支払えます。
また、勤務先から給与を直接受け取るDirect Deposit、家賃や電気代を自動で支払うAutopay、個人間送金サービスとの連携にも使われます。
アメリカでの生活費を管理するメイン口座として、まずChecking Accountを開設する人が多いです。
なお、デビットカードはクレジットカードとは違い、使った金額が基本的にすぐ口座から引き落とされます。
利用履歴がクレジットスコアに直接反映されるものではないため、クレジットヒストリーを作る目的なら別途クレジットカードを検討します。
Savings Accountは緊急資金や目的別の貯蓄向け
Savings Accountは、使う予定のないお金を分けておくための貯蓄口座です。
Checking Accountより金利が付く商品もありますが、金利は銀行や商品によって変わります。最新のAPY(年換算利回り)は必ず公式サイトで確認してください。
たとえば、急な医療費、車の修理、引っ越し費用などに備える資金をSavingsに置くと、生活費と混ざりにくくなります。
給与が入ったら一定額を自動移動する設定にしておくと、無理なく貯蓄を始めやすいでしょう。
ただし、Savings Accountは日常決済用ではありません。
デビットカードが付かないことや、送金・出金の方法に制約がある商品もあります。口座ごとの利用条件を確認し、普段使いのお金はCheckingに残しておくと安心です。
アメリカで生活を始めたばかりなら、まずChecking Accountを開設し、必要に応じてSavings Accountを追加すると考えると分かりやすいでしょう。
アメリカの銀行口座開設で準備したいもの
口座開設は支店で行う方法が最も確実です。特に渡米直後でSSNがない、アメリカの信用履歴がない、住所証明が複雑といった場合は、担当者に書類を見せながら相談できる支店窓口が向いています。
基本となる本人確認書類
一般的には、次のような書類を求められることがあります。
- 有効なパスポート
- ビザ、I-20、DS-2019、雇用関係書類など滞在資格を示す書類
- アメリカの住所を確認できる書類
- SSN、または取得済みの場合はSSNに関する情報
- 初回入金用の現金、デビットカード、送金など
住所証明としては、賃貸借契約書、公共料金の請求書、学校や勤務先が発行する住所入りのレターなどが候補になります。
渡米直後で請求書がまだ届いていない場合もあるため、学校・勤務先の担当部署に住所証明用レターを出してもらえるか確認してみましょう。
日本の運転免許証や日本発行のクレジットカードを補助書類として受け付けるケースもありますが、必須書類とは限りません。持参しても、それだけで開設できるとは考えず、銀行へ事前に確認するのが安全です。
SSNがなくても口座を作れることはある
SSN(Social Security Number)は、アメリカで税務や雇用などに使われる番号です。
銀行口座の開設でSSNを求める銀行は多いものの、留学生、駐在員、赴任直後の人など、SSNをまだ持っていない人への対応が用意されている場合もあります。
ただし、SSNなしで開設できるかどうかは一律ではありません。銀行全体の方針だけでなく、口座の種類や支店の確認手続きによっても変わることがあります。電話やオンライン予約で、「SSNがなく、パスポートとビザ、住所証明で個人口座を開設できるか」を先に聞いておくと、何度も支店へ行く手間を減らせます。
SSNを取得した後は、銀行に情報を更新する必要があるかも確認しておきましょう。税務書類や本人確認の扱いに関わるため、登録情報は最新の状態にしておくことが大切です。
銀行選びでは手数料と使いやすさを優先する
アメリカの有名な銀行には、Chase、Bank of America、Wells Fargo、Citibankなどがあります。いずれも全米でよく知られている大手銀行です。
実際にご自身がメインバンクを決定する際は、有名な大手銀行だからという理由だけで選ぶより、自分の生活圏で使いやすく、維持費を抑えられる口座を選ぶほうが実用的です。
特に最初の1口座は、近所に支店やATMがあるか、給与振込に対応しているか、アプリが使いやすいかを見て選びましょう。
確認したい主な手数料
Checking Accountには月額維持手数料が設定されていることがあります。
ただし、一定額以上のDirect Deposit、一定の最低残高、学生向け条件などを満たすと免除される商品もあります。
条件を満たせなかった月にいくらかかるのか、免除条件が自分の生活に合うかを口座開設前に見ておきましょう。
ほかにも、銀行のネットワーク外ATMを使った場合の手数料、残高不足時の手数料、海外送金手数料などは確認しておきたい項目です。
特に残高不足は注意が必要です。
口座残高より多く引き出したり、引き落としが先に処理されたりすると、手数料が発生する場合があります。
残高通知をアプリで設定し、Autopayの前には残高を確認する習慣を付けると防ぎやすくなります。
支店型銀行、オンライン銀行、信用組合の違い
支店型の銀行は、対面で相談でき、現金の入出金や書類手続きもしやすい点がメリットです。
英語での口座開設が不安な人や、渡米直後の人に向いています。
オンライン銀行は、支店を持たない、または支店が少ない代わりに、手数料や預金金利に特徴を持つ商品があります。
ただし、現金を入金する機会が多い人には不便なことがあります。信用組合は地域や勤務先などの加入条件がある非営利の金融機関で、条件に合えば選択肢になります。
どのタイプでも、預金保険の対象かを確認しましょう。銀行ならFDIC、信用組合ならNCUAの保険対象であることが目安です。FDICは、加盟銀行が破綻した場合に、一定の条件・上限の範囲で預金を保護する制度です。保護の範囲は口座の名義や種類によって変わるため、大きな金額を預ける前には公式情報を確認してください。
アメリカで銀行口座を開設する流れ
実際の手続きは簡単です!
書類がそろっていれば、支店で担当者の案内に沿って申込書を記入し、本人確認が済めば手続き完了です。
英語が不安なら、必要書類を紙で整理し、聞きたいことをメモして持参すると落ち着いて進められます。
- 生活圏にある銀行と口座の条件を比較する
- SSNなしでの開設可否と必要書類を支店へ確認する
- パスポート、滞在資格書類、住所証明、初回入金資金を準備する
- 支店でChecking Accountを申し込む
- デビットカード、オンラインバンキング、通知設定を有効にする
- 給与を受け取る人はDirect Depositを勤務先へ登録する
申込時には、月額手数料、免除条件、最低残高、ATM利用料、残高不足時の扱いをその場で確認しましょう。
また、オンラインバンキングのログイン情報やデビットカードの暗証番号は、家族や友人にも安易に共有しないことが基本です。
日本からの送金とお金の管理で気を付けたいこと
日本から生活費を送る場合は、銀行の国際送金だけでなく、送金サービスを利用する方法もあります。
受取に必要な口座情報、為替レート、送金手数料、着金までの日数はサービスによって異なります。
手数料だけでなく、実際に何ドル受け取れるかまで比較すると判断しやすくなります。
また、日本の口座からアメリカの口座へ大きな金額を移す前に、送金元・送金先の確認書類を求められる可能性も考えておきましょう。
資金の出所が分かる給与明細、貯蓄の記録、送金控えなどを保管しておくと、確認が必要になった際に対応しやすくなります。
銀行口座を作った直後は、Checkingに数か月分の生活費をすべて置くよりも、日常支出分と予備資金を分けて管理するほうが分かりやすいです。
たとえば、家賃・食費・交通費など当月分はCheckingに置き、すぐ使わない分はSavingsに移す方法などおすすめです。
まとめ
アメリカの銀行口座開設では、日常生活用のChecking Accountを最初に作るのが基本です。
Savings Accountは、緊急資金や将来の目的のためにお金を分けておく口座として活用できます。
SSNがなくても開設できる場合はありますが、対応や必要書類は銀行・支店ごとに異なりますので要確認です。
まずは自宅や学校、勤務先の近くにある銀行を選び、パスポート、滞在資格の書類、住所証明で開設できるか問い合わせてみましょう。
口座を選ぶ際は、月額手数料とその免除条件、ATMの使いやすさ、残高不足時の手数料、FDICまたはNCUAの保険対象かを確認するのがポイントです。
口座を開いたら、アプリ取得の上残高通知を設定し、給与振込や支払いを登録して、アメリカでのお金の管理を少しずつ整えていきましょう!!
Comments are closed