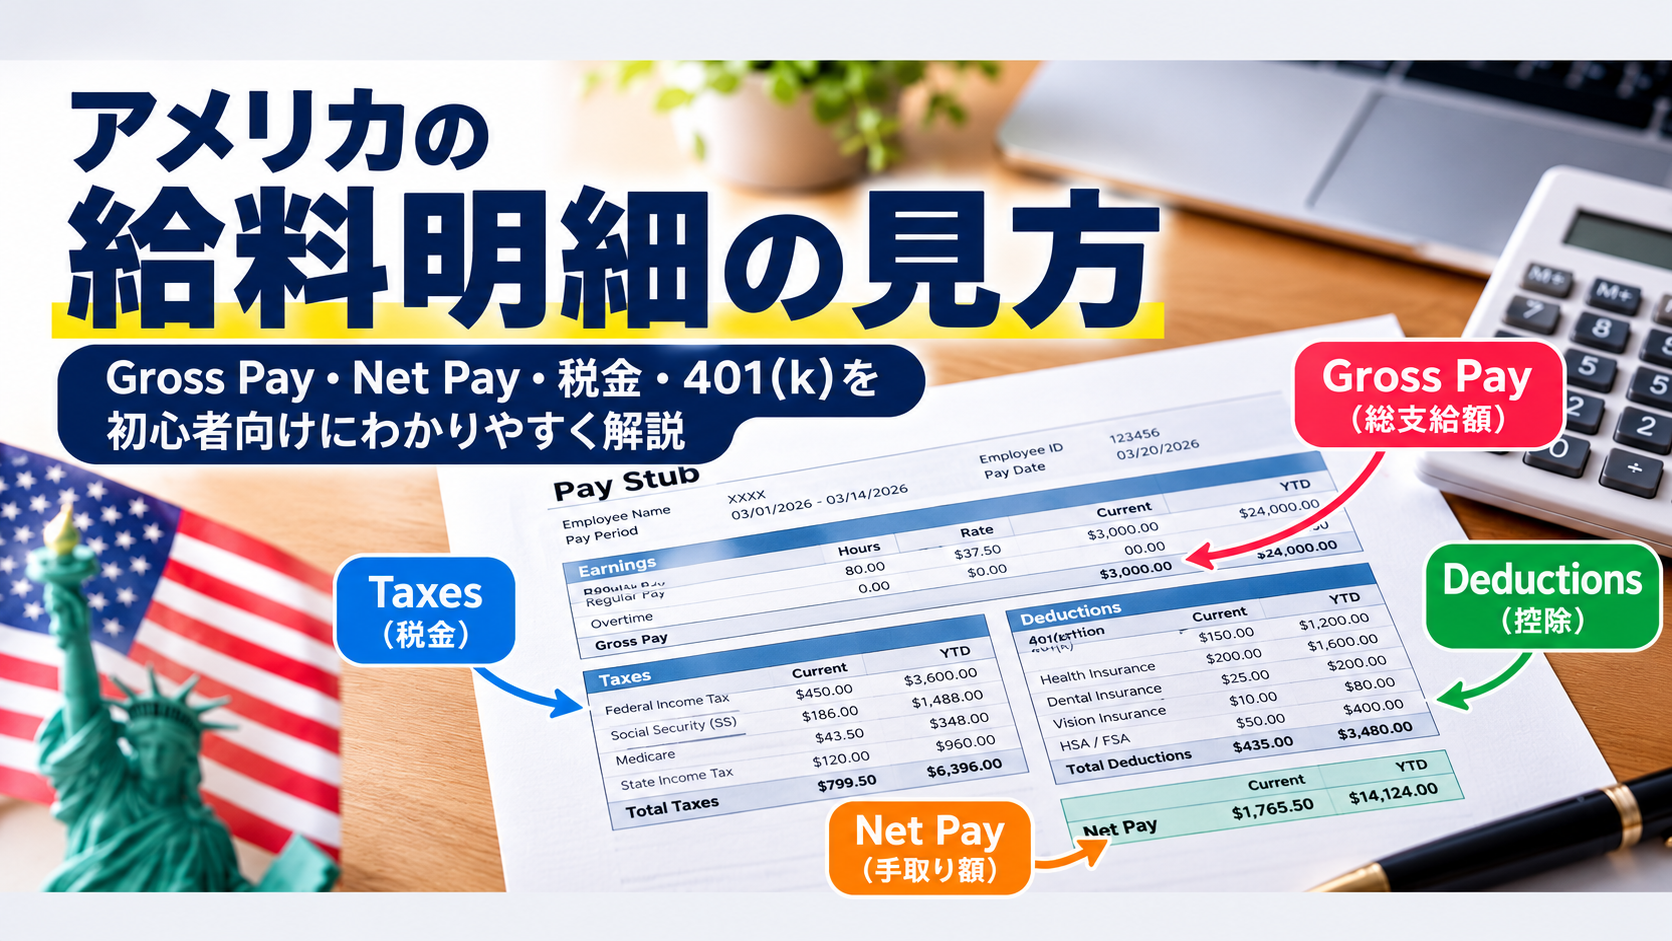
アメリカの給料明細を見ると、
「Gross PayとNet Payって何が違うの?」
「なぜこんなに税金が引かれているの?」
「401(k)や保険料はどこを見ればいい?」
と最初は戸惑うと思います。
でも、全部の項目を細かく見る必要はありません。
まず確認したいのは、次の4つです。
| 項目 | 意味 |
|---|---|
| Gross Pay | 税金などを引く前の総支給額 |
| Taxes | Federal Tax、Social Security、Medicareなど |
| Deductions | 401(k)、健康保険など |
| Net Pay | 実際に受け取る手取り額 |
この4つが分かれば、給料明細の大枠は理解できます。
また、給料から税金が多く引かれていても、必ずしも払いすぎという意味ではありません。
アメリカでは、毎回の給与から税金をいったん源泉徴収し、年末のTax Returnで最終的な税額を精算します。
払いすぎていれば還付、不足していれば追加納税になる仕組みです。
Tax Returnについてはこちらで詳しく解説しています。
👉 アメリカの確定申告(Tax Return)とは?在米日本人向けにやり方・期限・必要書類を解説
アメリカの給料明細は「4つ」だけ先に見ればOK
アメリカの給料明細は英語でPay Stub(ペイ・スタブ)と呼ばれます。
会社によって表示方法は少し違いますが、見るポイントはほぼ同じです。
例えば、2週間ごとの給与が次のようになっていたとします。
- Gross Pay:$3,000
- Taxes:$700
- 401(k)・保険など:$500
- Net Pay:$1,800
この場合、$3,000稼いだからといって、$3,000がそのまま銀行口座に入るわけではありません。
税金や福利厚生の費用を引いた$1,800が実際の手取りです。
CurrentとYTDの違い
給料明細には、
Current
今回の給与分
YTD(Year to Date)
1月1日から現在までの累計
が表示されることがあります。
普段はCurrentを見るだけでも十分ですが、Tax Returnの時期にはYTDも重要になります。
Gross PayとNet Payの違い
Gross Pay=税金を引く前の給与
Gross Payは、いわゆる総支給額です。
主に、
- 基本給
- 時給
- 残業代
- ボーナス
- コミッション
などが含まれます。
例えば年収$60,000で、月2回給与が支払われる場合、
$60,000 ÷ 24 = 約$2,500
なので、1回あたりのGross Payは約$2,500です。
ただし、ここから税金や保険料などが引かれます。
Net Pay=実際に銀行へ入る金額
Net Payは、税金や各種控除をすべて引いた後の金額です。
つまり、
Gross Pay − Taxes − Deductions = Net Pay
というイメージです。
銀行口座への給与振込額を確認するときは、このNet Payを見ればOKです。
Taxes欄では何が引かれている?
給料明細で一番分かりにくいのがTaxesです。
代表的なのは次の4つです。
| 項目 | 内容 |
|---|---|
| Federal Income Tax | 連邦所得税 |
| Social Security | 社会保障税 |
| Medicare | Medicare税 |
| State Income Tax | 州所得税 |
Federal Income Tax
Federal Income Taxは、連邦政府へ支払う所得税です。
給料明細では、
- Federal Tax
- FIT
- Federal Withholding
などと表示されることがあります。
金額は、給与額だけでなく、会社へ提出したW-4の内容などをもとに計算されます。
ここで重要なのは、
給与から引かれている税金=最終的な税額ではない
ということです。
年末にTax Returnを行い、1年間の収入や控除をもとに最終的な税額を計算します。
Social Securityは将来の年金などに使われる
Social Security Taxは、主に将来の退職給付や障害給付などを支えるための税金です。
給料明細では、
- Social Security
- SS
- OASDI
などと表示される場合があります。
毎回給与から引かれるため、
「これは何のお金?」
と思う人も多いですが、将来のSocial Security Benefitにつながる仕組みです。
日本帰国後のSocial Securityについては別記事で詳しく解説しています。
👉 日本帰国後もアメリカのSocial Securityは受け取れる?受給条件・税金・注意点を解説
Medicare Taxも給与から引かれる
Medicare Taxは、主に高齢者向けの公的医療保険制度を支えるための税金です。
一般的な会社員の場合、従業員負担は給与の1.45%です。
会社側も同じ1.45%を負担します。
Social Securityと違い、通常のMedicare Taxには課税対象給与の上限はありません。
所得が高い場合はAdditional Medicare Taxが関係するケースもあります。
State Taxは住んでいる州によって違う
州によってはState Income Taxも給与から引かれます。
ただし、すべての州に州所得税があるわけではありません。
州所得税がない州としては、ネバダ、フロリダ、テキサス、テネシーなどがあります
そのため、
「友人より税金が少ない」
「転職したら手取りが変わった」
という場合、住んでいる州や勤務先の場所が影響していることもあります。
Deductions欄では福利厚生を確認
Taxesとは別に、Deductionsという欄があります。
ここには主に、
- 401(k)
- Health Insurance
- Dental Insurance
- Vision Insurance
- HSA
- FSA
などが表示されます。
つまり、
給料から引かれている=全部税金
ではありません。
自分の老後資金や医療費のために使われているお金も含まれています。
401(k)は老後資金の積立
401(k)は、勤務先を通じて老後資金を積み立てる制度です。
例えば、
Gross Pay:$3,000
401(k):5%
なら、
$150
が401(k)へ積み立てられます。
会社によってはEmployer Matchがあります。
例えば、
「給与の5%まで会社が50%Match」
などの制度です。
401(k)は会社員にとって重要な福利厚生なので、給料明細で毎回いくら積み立てられているか確認しておくと安心です。
401(k)についてはこちらで詳しく解説しています。
👉 アメリカの401(k)とは?日本人向けに仕組み・会社マッチ・帰国時の扱いまでわかりやすく解説
Health・Dental・Visionは保険料
会社の医療保険に加入している場合、
- Health
- Dental
- Vision
などが給与から引かれていることがあります。
ここで注意したいのは、
給与から引かれている保険料だけが医療費ではない
という点です。
実際に病院を利用すると、
- Deductible
- Copay
- Coinsurance
などが別にかかることがあります。
アメリカの医療保険についてはこちらで詳しく解説しています。
👉 アメリカの医療保険はいくら?日本人向けに保険料・医療費・自己負担の仕組みをわかりやすく解説
HSAやFSAが表示されることもある
会社の福利厚生によっては、
HSA
FSA
への積立が給与から引かれている場合があります。
どちらも医療費に使える制度ですが、仕組みは異なります。
HSAについてはこちら。
👉 初心者向け|HSAとは?アメリカの医療費を節税できる口座をわかりやすく解説
FSAについてはこちら。
👉 FSAとは?アメリカ会社員が知っておきたい医療費の節税制度
このあたりはPay Stubだけで理解しようとせず、会社のBenefits資料も一緒に確認したほうが分かりやすいです。
「手取りが少ない」と感じたらここをチェック
アメリカで初めて給与を受け取ると、
「思っていたよりかなり少ない……」
と感じる人もいると思います。
その場合、まず次を確認しましょう。
- Gross Payは契約どおりか
- 勤務時間や残業時間は正しいか
- Federal Taxはいくら引かれているか
- State Taxがあるか
- 401(k)へ何%積み立てているか
- Health Insuranceはいくらか
- HSAやFSAへ積み立てているか
例えば、
「税金が高い」
と思っていたら、実際には401(k)へ毎回$200、健康保険へ$150積み立てていた、ということもあります。
税金が引かれすぎている気がするときは?
給料明細だけを見て、
「Federal Taxが多すぎる」
と判断するのは難しいです。
最終的な税額は、
- 年間収入
- Filing Status
- 配偶者の収入
- 扶養家族
- 副業
- 投資収入
- 控除
などによって変わるからです。
特に、
- 結婚した
- 子どもが生まれた
- 配偶者が働き始めた
- 転職した
- 副業を始めた
という場合は、W-4を見直す価値があります。
不明な場合は、まず会社のHRまたはPayroll担当へ確認しましょう。
W-2とPay Stubはどうつながる?
会社員の場合、年が終わると勤務先からW-2が発行されます。
W-2には、
- 年間給与
- Federal Tax
- Social Security Tax
- Medicare Tax
- State Tax
などの年間合計が記載されています。
つまり、
毎回のPay StubのYTDが積み重なり、年末にW-2としてまとめられる
と考えると分かりやすいです。
W-2はTax Returnで使う重要な書類です。
Tax Returnについてはこちら。
👉 アメリカの確定申告(Tax Return)とは?在米日本人向けにやり方・期限・必要書類を解説
給料明細で毎回見るべき5項目
全部を細かく見る必要はありません。
毎回この5つだけ確認すれば十分です。
- Gross Pay
- Net Pay
- Federal Tax
- 401(k)
- Health Insurance
そして時々、YTDも確認しておきましょう。
まとめ|まずGross PayとNet Payの差を見る
アメリカの給料明細は、一見すると英語と数字ばかりで分かりにくいですが、基本はシンプルです。
Gross Pay
↓
Taxesを引く
↓
Deductionsを引く
↓
Net Pay
という流れです。
まずは、
- Gross Pay
- Taxes
- Deductions
- Net Pay
- YTD
の5か所を見る習慣をつければ十分です。
そして、
「何でこんなに引かれているんだろう?」
と思ったら、Taxesだけではなく、401(k)や健康保険、HSA・FSAなども確認してみてください。
給与明細が読めるようになると、
自分がいくら稼ぎ、いくら税金を払い、いくら老後や保険に回しているのか
が見えるようになります。
アメリカで家計管理を始めるうえで、Pay Stubを理解することはかなり大切です。
Comments are closed